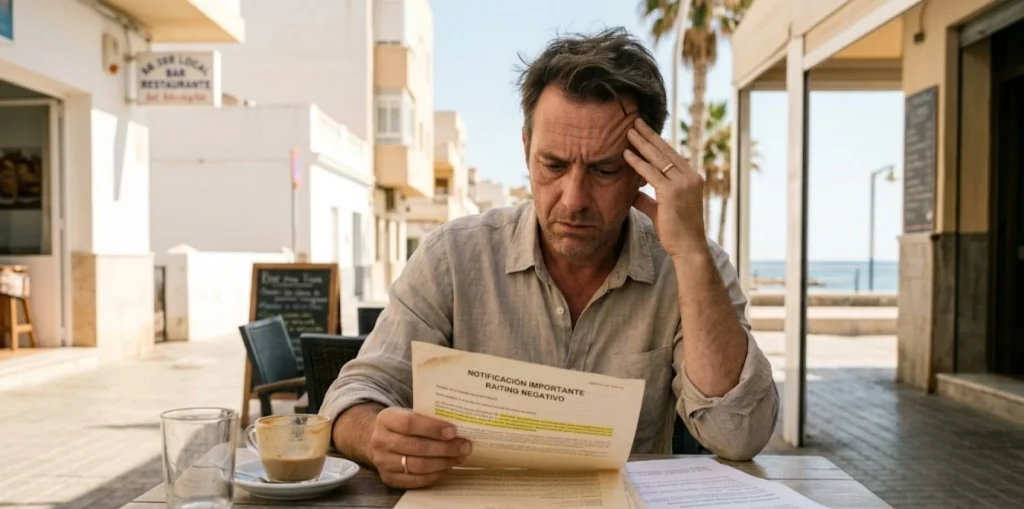
Recibir una notificación de su entidad financiera denegando una póliza de crédito o exigiendo avales personales desproporcionados suele ser el síntoma de un rating bancario deteriorado que usted, como administrador, debe intervenir de inmediato. El rating no es una opinión subjetiva del director de su sucursal en el Paseo de Almería; es una calificación algorítmica basada en la solvencia, la liquidez y la calidad del dato contable que su empresa proyecta. Para mejorar esta nota y recuperar el acceso a financiación en condiciones competitivas, debe atacar tres frentes: el saneamiento del balance mediante la capitalización de reservas, la optimización del periodo medio de maduración para generar flujo de caja positivo y la transparencia absoluta en la CIRBE, eliminando cualquier rastro de morosidad técnica o sobreendeudamiento a corto plazo.
La dictadura del algoritmo: Entender qué mira realmente su banco
Mire, las entidades financieras ya no deciden las operaciones basándose únicamente en la confianza de toda una vida. Hoy manda el scoring. Cuando usted solicita financiación para renovar la maquinaria de su explotación agrícola o para ampliar su negocio de servicios, el sistema analiza su capacidad de repago con una frialdad matemática que asusta. ¿Qué es lo primero que ven? El equilibrio entre sus recursos propios y ajenos. Si su empresa está infrapitalizada, el riesgo aumenta exponencialmente a ojos del analista de riesgos en Madrid o Sevilla, que no conoce el esfuerzo que usted hace cada día.
El primer error contable que destruye su rating es mantener una deuda a corto plazo excesiva para financiar activos de largo recorrido. Si usted compra un camión con una línea de descuento, está asfixiando su solvencia inmediata. Hacienda y los bancos quieren ver que su fondo de maniobra es positivo; es decir, que sus activos líquidos superan a sus deudas exigibles antes de un año. Si no es así, el algoritmo marca su empresa en rojo. ¿Le han denegado alguna vez un préstamo a pesar de tener beneficios? Ahí tiene la respuesta: el beneficio no es caja, y el banco solo quiere ver billetes para cobrar su cuota.
El rigor en la contabilidad como escudo legal y financiero
Muchos empresarios en Almería ven la contabilidad como una carga burocrática para cumplir con la AEAT, pero esa visión es un suicidio financiero. Una contabilidad descuidada, con saldos de clientes que nunca se cobran o con cuentas de socios mezcladas con las de la empresa (ese vicio tan nuestro de pagar gastos personales con la tarjeta de la sociedad), emite una señal de descontrol absoluto.
Para que su rating brille, su EBITDA debe ser sólido y real. Los bancos analizan el ratio Deuda Financiera Neta / EBITDA. Si este coeficiente supera el 3 o el 4, prepárese para que le pidan hasta las escrituras de la casa de su abuela. Usted debe demostrar que su negocio genera suficiente flujo operativo para cubrir los intereses y la devolución del principal. Para lograrlo, a veces conviene aflorar beneficios y pagar el correspondiente Impuesto de Sociedades en lugar de intentar «ajustar» el resultado al mínimo legal. Unos pocos euros más en impuestos pueden suponer una rebaja del 2% en el tipo de interés de su próximo préstamo. Haga cuentas, que ya sabemos que el céntimo bien ahorrado es el que mejor sabe.
La gestión estratégica del circulante: El arte de cobrar pronto y pagar tarde
¿Cuánto tiempo pasa desde que usted compra la semilla o la materia prima hasta que el dinero de la venta entra en su cuenta corriente? Ese es su ciclo de caja. Un rating bancario de excelencia se construye optimizando el periodo medio de cobro. Si usted permite que sus clientes le paguen a 90 días mientras sus proveedores le exigen el pago a 30, está financiando gratis a terceros a costa de su propia salud bancaria.
-
Reduzca el Periodo Medio de Cobro: Utilice herramientas como el factoring sin recurso. Aunque tenga un coste financiero, limpia su balance de deuda y mejora su liquidez inmediata.
-
Controle las existencias: Tener stock inmovilizado en el almacén es tener dinero perdiendo valor y generando costes de oportunidad. El banco lo ve como un activo «dormido».
-
Negocie con proveedores: No se trata de no pagar, sino de ajustar los plazos a la realidad de su mercado.
Si el banco detecta que usted recurre constantemente al descubierto (los famosos «números rojos») o que devuelve recibos de suministros, su rating caerá al sótano. Incluso un impago de 50 euros por una discrepancia con una compañía telefónica puede hacer que su fichero de morosidad bloquee una operación de medio millón de euros. No se la juegue por una nimiedad.
La CIRBE y la importancia de la diversificación financiera
¿Sabe usted qué aparece exactamente cuando el banco consulta su CIRBE (Central de Información de Riesgos del Banco de España)? Aparece todo. Hasta el último aval que usted firmó por compromiso. Para mejorar su perfil crediticio, debe evitar la concentración de riesgos en una sola entidad. Si un banco tiene todo su negocio, usted es un rehén. Si reparte su operativa entre tres entidades, mejora su capacidad de negociación y diluye el riesgo percibido.
Un punto técnico fundamental que muchos olvidan: las pólizas de crédito no dispuestas. Si tiene concedidos 100.000 euros pero solo usa 10.000, esa disponibilidad «latente» computa en su capacidad de endeudamiento total. A veces, cancelar líneas que no se usan es la clave para que le concedan el préstamo hipotecario que realmente necesita para su nueva nave industrial en Huércal de Almería o el Poniente.
¿Qué hacer si Hacienda le ha enviado un requerimiento?
Aquí entramos en terreno pantanoso. Nada asusta más a un banco que una anotación preventiva de embargo o una diligencia de Hacienda. Si usted tiene una inspección abierta, la comunicación con su banco debe ser proactiva y técnica. No espere a que ellos se enteren por sus propios medios (que se enterarán).
Un buen asesor legal debe preparar un informe de situación que explique la contingencia fiscal. Si el requerimiento es de mera subsanación, hay que demostrarlo. Si hay una deuda en vía ejecutiva, hay que solicitar aplazamientos o fraccionamientos que demuestren voluntad de pago y mantengan la actividad viva. El pánico es el peor enemigo del crédito; la transparencia técnica, su mejor aliado. ¿Se imagina perder una línea de descuento justo en plena campaña de exportación por un descuido administrativo? No sería la primera vez que ocurre en esta provincia.
El papel de las Garantías y las SGR
A veces, el rating de su empresa por sí solo no llega al aprobado. En ese caso, debemos mirar hacia las Sociedades de Garantía Recíproca (SGR). Contar con el aval de una SGR mejora instantáneamente su perfil ante el banco, ya que el riesgo de la operación se traslada parcialmente a una entidad cuya misión es, precisamente, facilitar el crédito a las PYMES.
Además, esto permite acceder a plazos de amortización más largos y a tipos de interés bonificados. Es una herramienta infrautilizada en Almería, y me pregunto a menudo por qué muchos empresarios prefieren seguir hipotecando su patrimonio personal antes que acudir a estas soluciones profesionales. Quizá sea por ese pudor tan nuestro de no querer que nadie «se meta en nuestras cuentas», pero créame, el banco ya está metido hasta la cocina.
La memoria de las Cuentas Anuales: Su carta de presentación
Cuando deposita sus cuentas en el Registro Mercantil, está publicando su biografía financiera. El analista de riesgos leerá la Memoria. Si la memoria es un «copia y pega» estándar, usted ha perdido una oportunidad de oro para explicar por qué sus márgenes han caído un año concreto (quizá por una inversión necesaria) o cómo piensa recuperar la rentabilidad.
Explique sus inversiones, detalle la calidad de sus activos y sea transparente con las subvenciones recibidas. Una empresa que explica su modelo de negocio con claridad proyecta una seguridad que el algoritmo, por sí solo, no puede medir. La formalidad en la presentación no es solo estética; es una declaración de intenciones sobre la seriedad de su gestión.
Estrategias de choque para un rating en cuidados intensivos
Si su situación es crítica y los bancos le cierran las puertas, el primer paso legal es la reestructuración de deuda. Antes de llegar al concurso de acreedores (que es el fin de la reputación bancaria), existen mecanismos de mediación y acuerdos extrajudiciales de pagos que pueden salvar la empresa.
-
Capitalice préstamos de socios: Si usted le ha prestado dinero a su empresa, conviértalo en fondos propios. Esto mejora el ratio de solvencia de forma inmediata.
-
Venta de activos no estratégicos: Deshágase de aquello que no genera caja para cancelar deuda bancaria.
-
Renegociación de covenants: Si tiene préstamos con cláusulas de cumplimiento financiero, siéntese a renegociar antes de que se incumplan. El banco prefiere un cliente que avisa que uno que falla.
Mire, no hay fórmulas mágicas en el BOE, pero sí hay una gestión rigurosa que diferencia a las empresas que sobreviven de las que desaparecen ante la primera sequía crediticia. El rating bancario se cuida todos los días, con cada factura emitida y con cada declaración de IVA presentada a tiempo. No es una cuestión de suerte, sino de método.
Si siente que los balances de su empresa le hablan en un idioma que no termina de comprender, o si el director de su oficina ha empezado a ponerle caras largas cuando entra por la puerta, quizá sea el momento de que analicemos esos estados contables en mi despacho. A veces, un pequeño ajuste en la estructura de su pasivo o una defensa técnica ante un requerimiento administrativo es todo lo que se necesita para que el grifo del crédito vuelva a abrirse. No deje que el papeleo y los algoritmos le quiten el sueño; si prefiere que pongamos orden en sus números y preparemos esa reunión con el banco con una estrategia sólida, solo tiene que decírmelo y nos ponemos a trabajar.